A gestão fiscal de quem presta serviços na capital paulista exige precisão técnica, visto que a complexidade tributária municipal impõe regras rigorosas para a emissão de notas e apuração do ISS. Compreender a rotina de contabilidade para prestadores de serviços permite que o empresário mantenha a regularidade do negócio, reduza custos tributários de maneira lícita e evite autuações perante o Fisco. Seja para advogados, consultores, representantes comerciais ou empresas do terceiro setor, dominar os modelos de tributação e as obrigações acessórias vigentes representa a base indispensável para a consolidação financeira corporativa.
Cenário contábil e tributário para quem presta serviços na capital paulista
Atuar em São Paulo envolve lidar com uma das legislações fiscais mais dinâmicas do país, de modo que os prestadores precisam administrar retenções tributárias, controle de faturamento e o cadastro correto no sistema da Prefeitura Municipal. Muitas empresas recolhem mais tributos do que o necessário, pois desconhecem os pormenores do enquadramento adequado para o seu CNAE. Além disso, a escolha incorreta entre regimes fiscais pode comprometer a margem de lucro logo nos primeiros meses de faturamento.
A legislação prevê benefícios, faixas de alíquotas reduzidas e mecanismos de dedução que dependem diretamente de uma escrituração contábil rigorosa. Desse modo, o gestor que não conta com suporte especializado enfrenta desafios contínuos para manter certidões negativas válidas e atender às intimações da Secretaria da Fazenda, o que certamente prejudica o fechamento de novos contratos com clientes corporativos de grande porte.
Quer ajuda para abrir uma empresa ou ter um CNPJ?
A CESANTO pode ajudar você na abertura de sua empresa, deixe seus dados e nossos especialistas entrarão em contato.
Simples Nacional ou Lucro Presumido: critérios para escolher o regime ideal
A definição do regime tributário representa uma etapa decisiva para donos de empresas e gestores de serviços. Primeiramente, o Portal do Simples Nacional unifica o recolhimento de oito tributos em uma única guia mensal (o DAS), mas nem sempre essa sistemática garante a menor carga efetiva para o negócio. Para diversas atividades intelectuais e regulamentadas, a incidência ocorre sob as tabelas dos Anexos III ou V, de conformidade com o cálculo da folha de salários sobre o faturamento.
Em contrapartida, o regime do Lucro Presumido fixa bases pré-determinadas para o Imposto de Renda Pessoa Jurídica (IRPJ) e para a Contribuição Social sobre o Lucro Líquido (CSLL), além de alíquotas específicas de PIS, COFINS e ISS paulistano. Por conseguinte, empresas que possuem custos baixos com folha de pagamento e margens operacionais elevadas frequentemente encontram no Lucro Presumido uma opção economicamente mais vantajosa do que as faixas superiores do Simples Nacional.
A avaliação criteriosa desses dois caminhos exige o cálculo da folha de pagamento, do pró-labore dos sócios e da projeção de receita bruta anual. Nesse sentido, considerar a individualidade da atividade desenvolvida viabiliza a economia tributária sem comprometer as exigências estipuladas pela Receita Federal do Brasil.
| Critério de Análise | Simples Nacional | Lucro Presumido |
|---|---|---|
| Forma de Apuração | Recolhimento unificado via DAS sobre a receita bruta mensal | Recolhimento individual de guias federais (DARF) e municipais (DAMSP) |
| Incidência do ISS em SP | Integrado na guia única do DAS, com alíquota proporcional à receita | Apurado diretamente sobre o serviço, variando entre 2% e 5% conforme a lei municipal |
| Impacto da Folha | Fator R pode transferir alíquota do Anexo V para o Anexo III | Encargos patronais de 20% de INSS calculados integralmente sobre a folha |
| Indicação Frequente | Empresas em início de operação ou negócios com despesa expressiva de folha salarial | Negócios com faturamento mais elevado, despesas reduzidas com equipe e margens altas |
O papel do Fator R na redução da carga tributária de serviços intelectuais
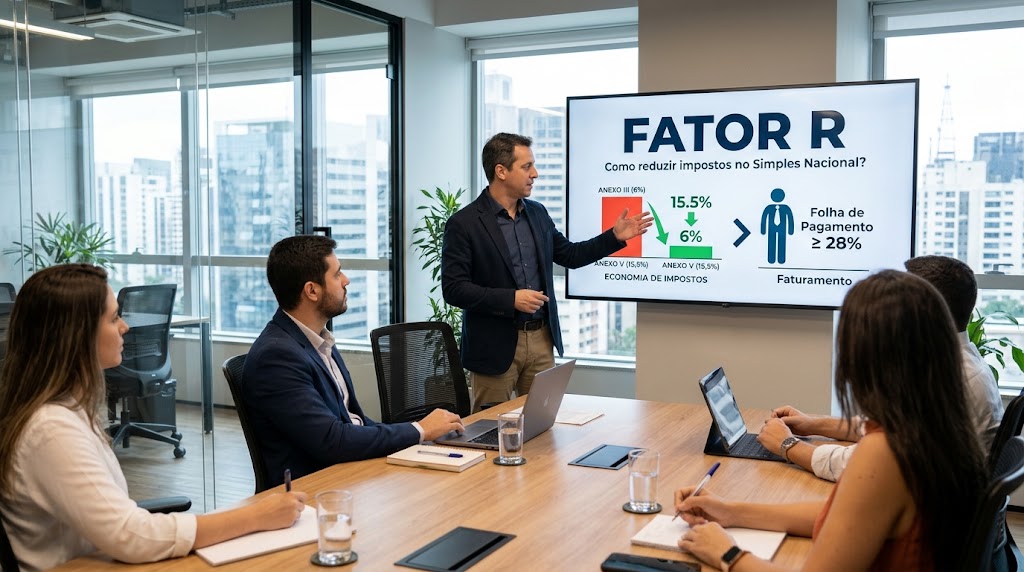
Muitos profissionais liberais, como advogados e representantes comerciais, submetem suas receitas ao Anexo V do Simples Nacional, cuja alíquota inicial atinge 15,5%. Todavia, a legislação estabelece o mecanismo do Fator R, que permite a migração das atividades para o Anexo III, cuja tributação começa em apenas 6%. Essa transferência ocorre desde que as despesas com folha de pagamento e encargos atinjam ou superem 28% do faturamento bruto apurado nos últimos doze meses.
Dessa forma, o planejamento mensal do pró-labore e a formalização dos colaboradores tornam-se ferramentas operacionais para diminuir os custos fiscais do negócio. Aliás, a gestão contábil executa o acompanhamento constante dessa proporção para impedir oscilações indesejadas de faixa tributária, visto que um recolhimento incorreto resulta em pagamentos retroativos acrescidos de juros e multa.
A apuração contínua do Fator R exige rigor na escrituração contábil e na emissão das guias trabalhistas, já que qualquer divergência entre as declarações acessórias e o livro fiscal impede o enquadramento na faixa favorecida. Por causa disso, escritórios especializados garantem a precisão dos cálculos e a conformidade formal de cada transação.
Rotinas contábeis essenciais para escritórios, representantes e entidades do terceiro setor
A organização contábil de um prestador de serviços em São Paulo não se limita à geração de guias de impostos. Pelo contrário, ela compreende a escrituração completa de receitas, o controle de notas de tomador e prestador, o envio pontual da DCTFWeb e da EFD-Reinf, bem como a manutenção dos livros Diário e Razão. Para as associações e templos religiosos, a escrituração assume papel ainda mais sensível, visto que a conservação da imunidade ou isenção fiscal depende da demonstração documental de que os recursos são aplicados integralmente nas finalidades institucionais.
Empresas de advocacia e agências de intermediação comercial também necessitam de atenção especial na segregação das contas corporativas e dos valores repassados a terceiros. Sem dúvida, misturar patrimônio pessoal com receitas do negócio acarreta confusão patrimonial e atrai a atenção dos órgãos fiscalizadores, além de prejudicar a transparência das demonstrações enviadas a bancos e investidores.
Ademais, manter os relatórios contábeis atualizados fornece a base documental para a distribuição de lucros aos sócios com total isenção de imposto de renda, de acordo com o que autoriza a legislação fiscal federal.
- Segregação total entre a conta bancária pessoal dos sócios e a conta corrente jurídica;
- Conciliação bancária mensal com suporte de extratos, contratos e comprovantes fiscais;
- Emissão de Notas Fiscais de Serviços Eletrônicas (NFS-e) pelo sistema oficial da Prefeitura;
- Elaboração regular de Balancetes, Balanço Patrimonial e Demonstração do Resultado do Exercício (DRE);
- Controle dos comprovantes de retenções na fonte (PIS, COFINS, CSLL, IRRF e ISS) para abatimento;
- Envio tempestivo das obrigações acessórias trabalhistas e previdenciárias através do eSocial.
Principais falhas tributárias de prestadores e os caminhos para mitigação de riscos
A falta de rotina fiscal estruturada figura entre os maiores obstáculos para o crescimento das empresas prestadoras de serviços. Erros operacionais na emissão de NFS-e, classificação inadequada do código de serviço e retenção indevida do ISS na fonte causam bi-tributação e autuações municipais expressivas. De fato, a ausência de uma assessoria consultiva contribui para que o empreendedor acumule inconsistências cadastrais por anos.
Outro equívoco comum consiste em ignorar os procedimentos de legalização e atualização dos alvarás de funcionamento perante os órgãos de fiscalização de São Paulo. Ao mesmo tempo, empresas acabam pagando valores a maior sobre receitas que comportariam alíquotas reduzidas, deixando de usufruir de ferramentas legítimas de recuperação tributária.
A mitigação desses problemas exige uma auditoria interna contínua e a atuação conjunta de especialistas em gestão contábil, fiscal e jurídica. Desse modo, a empresa substitui o improviso por métodos preventivos, garantindo solidez jurídica em suas operações.
Etapas para transferir ou iniciar a gestão contábil com segurança jurídica
A migração de contabilidade ou o processo de formalização de um novo CNPJ prestador de serviços exige etapas bem coordenadas a fim de evitar descontinuidade na emissão de documentos ou perda de prazos de declarações. Primeiramente, realiza-se um diagnóstico da situação fiscal da empresa para identificar eventuais pendências tributárias ou livros em aberto. Logo após, os especialistas solicitam a documentação societária e formalizam a transição com transparência e responsabilidade profissional.
Com efeito, contar com um suporte estruturado que integra contabilidade, departamento fiscal, setor de folha de pagamento e apoio jurídico assegura que cada detalhe da rotina seja absorvido com eficiência. Assim também, o empresário passa a ter relatórios claros para embasar a tomada de decisões comerciais, abandonando preocupações rotineiras com o Fisco e dedicando seus esforços à expansão dos serviços.
Com mais de duas décadas de expertise na área tributária e fundação estabelecida em 2015, a Cesanto Assessoria Contábil e Empresarial entrega soluções personalizadas que atendem às especificidades de prestadores de serviços, advogados e entidades sem fins lucrativos. A metodologia analítica de cada negócio permite implementar um planejamento sob medida com atendimento humanizado, compromisso ético e agilidade técnica.
Perguntas frequentes
O escritório cuida da gestão contábil, escrituração dos livros fiscais, apuração do ISS e dos impostos federais, cálculo da folha de pagamento e entrega das obrigações acessórias, garantindo que o prestador opere em conformidade legal e pague a menor carga tributária possível.
O Imposto Sobre Serviços é apurado sobre o preço do serviço prestado, com alíquotas que variam geralmente entre 2% e 5% no município de São Paulo, dependendo do código de serviço enquadrado na Nota Fiscal Eletrônica.
Geralmente, são solicitados o contrato social e suas alterações, comprovante de CNPJ, certificado digital, livros contábeis anteriores, folhas de pagamento recentes e os relatórios fiscais das obrigações acessórias entregues nos últimos anos.
Sim, através da apuração do Fator R, empresas de serviços com atividades intelectuais que mantém despesas de folha e pró-labore iguais ou superiores a 28% do faturamento podem migrar do Anexo V (a partir de 15,5%) para o Anexo III (a partir de 6%).
A contabilidade tradicional foca no cumprimento mecânico de guias e obrigações fiscais, enquanto a consultiva analisa relatórios financeiros, aponta oportunidades tributárias e oferece diagnósticos estratégicos para melhorar o desempenho do negócio.
Sim, o certificado digital no modelo e-CNPJ (A1 ou A3) é obrigatório para emissão de notas fiscais municipais, assinatura de declarações da Receita Federal e acesso aos sistemas governamentais, como e-CAC e eSocial.
A Cesanto Assessoria Empresarial oferece atendimento personalizado e humanizado, combinando gestão contábil, fiscal, trabalhista e suporte de departamento jurídico próprio para identificar oportunidades de economia fiscal e manter a segurança societária do cliente.
O Lucro Presumido costuma ser mais vantajoso quando o faturamento da empresa cresce e alcança faixas elevadas do Simples Nacional, principalmente em negócios com margens de lucro amplas e baixo custo de folha de pagamento.