A gestão tributária de empresas prestadoras de serviços exige constante acompanhamento das regras fiscais, visto que a escolha do enquadramento correto define a viabilidade financeira do negócio. Compreender o fator r permite que donos de empresas e gestores identifiquem oportunidades legítimas de economia de tributos dentro do regime simplificado. Seja para sociedades de advogados, representantes comerciais ou consultorias, dominar essa sistemática evita recolhimentos desnecessários e assegura conformidade com o Fisco, transformando despesas trabalhistas em um elemento regulador da carga de impostos.
O que é o Fator R e qual a sua função no regime tributário
O mecanismo legal estabelecido pela legislação tributária federal vincula a alíquota de determinadas atividades de serviços ao montante gasto com pessoal. Em termos práticos, esse índice determina se uma empresa prestadora de serviços deve recolher os seus tributos municipais e federais com base no Anexo III ou no Anexo V da tabela oficial. Desse modo, o legislador buscou beneficiar financeiramente as organizações que investem na contratação formal de colaboradores e na remuneração transparente dos seus sócios.
A sistemática abrange diversas atividades intelectuais, técnicas, científicas e administrativas. Por consequência, a ausência de um acompanhamento mensal da folha de pagamento pode transferir uma empresa para faixas excessivamente onerosas sem que a administração perceba a mudança de imediato. Manter a escrituração contábil e trabalhista rigorosamente conciliada constitui a base para comprovar a regularidade dessa apuração.
Quer ajuda para abrir uma empresa ou ter um CNPJ?
A CESANTO pode ajudar você na abertura de sua empresa, deixe seus dados e nossos especialistas entrarão em contato.
Diante da complexidade fiscal vigente no país, o Portal do Simples Nacional disponibiliza as bases normativas que regem essas obrigações mensais. O enquadramento exige exatidão técnica, uma vez que informações desencontradas entre o sistema do Simples Nacional e as declarações acessórias geram pendências automáticas perante a fiscalização.
Como calcular o Fator R passo a passo
O cálculo do índice baseia-se na relação direta entre duas variáveis acumuladas ao longo de doze meses. Primeiramente, apura-se a soma de todas as despesas com folha de salários, pró-labore, encargos previdenciários e FGTS dos doze meses anteriores ao período de apuração. Logo em seguida, divide-se esse montante pela receita bruta total auferida pela organização jurídica no mesmo intervalo temporal.
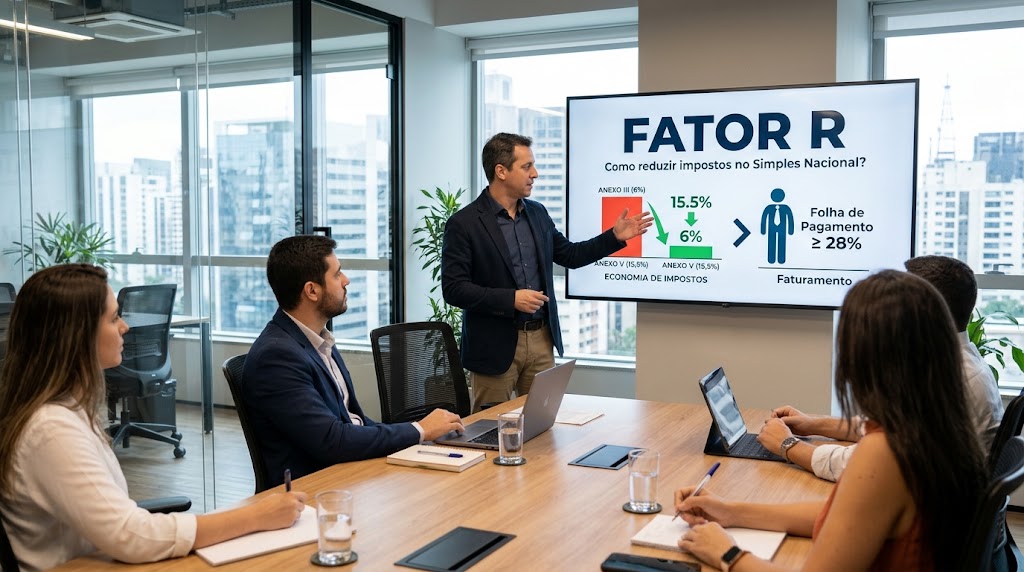
A regra estabelece que, se o resultado dessa divisão atingir ou ultrapassar a marca de vinte e oito centésimos, isto é, 28%, a empresa tem o direito de tributar o faturamento do mês corrente pelas alíquotas do Anexo III. Em contrapartida, caso a proporção obtida fique abaixo desse percentual, o faturamento sofrerá a incidência das alíquotas do Anexo V.
- Resultado igual ou superior a 0,28 (28%): apuração no Anexo III (alíquota nominal a partir de 6%);
- Resultado inferior a 0,28 (28%): apuração no Anexo V (alíquota nominal a partir de 15,5%).
Convém destacar que o montante da folha engloba as remunerações pagas a empregados, a contribuição previdenciária patronal e o valor bruto do pró-labore dos sócios que atuam no negócio. Dessa forma, um bom planejamento da remuneração societária pode manter a empresa estrategicamente posicionada dentro da faixa mais econômica de tributação.
Comparativo prático entre os Anexos III e V
A diferença na carga financeira entre as duas tabelas do regime unificado representa um impacto expressivo no fluxo de caixa corporativo. No Anexo III, a tributação nominal se inicia em 6% para empresas na primeira faixa de faturamento, ao passo que no Anexo V a alíquota mínima começa em 15,5%. Portanto, uma variação pequena no percentual da folha pode gerar uma diferença imediata de mais de 9% sobre a receita bruta.
| Critério de Análise | Anexo III | Anexo V |
|---|---|---|
| Proporção da Folha (Fator R) | Igual ou superior a 28% da receita bruta acumulada | Inferior a 28% da receita bruta acumulada |
| Alíquota Inicial Nominal | A partir de 6% sobre o faturamento | A partir de 15,5% sobre o faturamento |
| Custos com Pessoal | Exige despesas regulares com salários ou pró-labore | Ocorre habitualmente em empresas sem quadro de funcionários |
| Composição da Guia | Inclui tributos federais e ISS municipal de forma unificada | Possui distribuição de pesos fiscais mais elevada para IRPJ e CSLL |
Com o intuito de escolher a melhor rota para o empreendimento, torna-se imprescindível mensurar não apenas a economia na guia do Simples Nacional, mas também os reflexos previdenciários e o Imposto de Renda Retido na Fonte decorrentes do pró-labore. De fato, elevar a folha apenas para atingir a meta percentual pode gerar custos acessórios que anulam a vantagem pretendida se não houver um cálculo minucioso.
Atividades do setor de serviços sujeitas à apuração do índice
Diversos segmentos econômicos regulamentados e intelectuais estão submetidos a essa oscilação de tabelas, o que exige atenção redobrada dos gestores financeiros. Entre os prestadores frequentemente sujeitos a essa regra estão áreas como desenvolvimento de softwares, consultoria técnica, engenharia, arquitetura, perícia e representação comercial. Além disso, determinadas clínicas de saúde e serviços de comunicação social também se enquadram nessa sistemática legal.
Em contraste com essas atividades, outros segmentos de serviços permanecem fixos no Anexo III ou no Anexo IV independentemente de seus custos com folha. As sociedades de advogados, por exemplo, recolhem seus tributos diretamente pelo Anexo IV, de conformidade com as normas vigentes da Receita Federal do Brasil, não utilizando o Fator R. Por essa razão, a identificação precisa do CNAE constitui a primeira etapa para qualquer análise técnica de viabilidade tributária.
Entidades sem fins lucrativos, como associações e templos religiosos, operam sob preceitos de imunidade ou isenção fiscal, o que demanda outro tipo de acompanhamento contábil voltado à escrituração comprobatória de suas finalidades institucionais. Desse modo, a aplicação das tabelas do Simples atende prioritariamente às empresas comerciais e prestadoras com intuito lucrativo.
Simples Nacional com Fator R versus Lucro Presumido
Quando o faturamento da prestadora de serviços alcança patamares mais elevados, surge naturalmente a dúvida sobre a migração para o Lucro Presumido. Nesse regime alternativo, a base de cálculo para o IRPJ e a CSLL é fixada pela legislação em 32% sobre a receita bruta de serviços, incidindo ainda PIS, COFINS e o ISS do município. Dessa maneira, a alíquota média total no Lucro Presumido costuma situar-se entre 13,33% e 16,33%, a depender da alíquota municipal.
Caso uma empresa sujeita ao Anexo V não consiga alcançar a marca dos 28% com gastos de pessoal, a tributação pelo Simples Nacional torna-se frequentemente desfavorável em relação ao Lucro Presumido. Contudo, se a empresa mantiver o Fator R ativo e apurar os tributos pelo Anexo III, o Simples Nacional tende a preservar uma grande vantagem financeira nas primeiras faixas de faturamento.
Por outro lado, o Lucro Presumido impõe a incidência da contribuição previdenciária patronal de 20% sobre a folha de salários e pró-labore, ao passo que no Anexo III esse encargo já se encontra embutido na alíquota unificada. Desse modo, a comparação exige uma planilha estruturada que contemple a receita bruta, a margem operacional e as despesas com contratações de cada organização.
Como o planejamento tributário consultivo apoia a tomada de decisão
Gerenciar essas variáveis demanda acompanhamento profissional contínuo, pois oscilações no faturamento mensal alteram o equilíbrio da fórmula e podem surpreender o fluxo de caixa. A Cesanto Assessoria Empresarial atua desde 2015 prestando assessoria contábil e tributária personalizada, analisando a individualidade de cada cliente para identificar o regime mais eficiente. Com a sólida experiência de seu fundador, Leonel Dias, na área tributária, e dispondo de departamento jurídico próprio, a equipe oferece orientação ética para que prestadores de serviços organizem seus processos internos com segurança documental.
Perguntas frequentes
A empresa prestadora de serviços deve apurar os seus tributos daquele período com base no Anexo V do Simples Nacional, o que resulta em uma alíquota inicial de 15,5% sobre a receita do mês.
Entram na composição os salários pagos a funcionários, o pró-labore dos sócios, o valor de 13º salário, encargos do FGTS e a contribuição previdenciária recolhida sobre essas remunerações.
Sim, o pró-labore retirado regularmente pelos sócios que trabalham na empresa é considerado despesa de pessoal e compõe o total da folha para o cálculo do índice.
A apuração é mensal, calculada com base na soma da receita bruta e da folha de salários dos doze meses anteriores ao mês de incidência dos impostos.
Não, porque as sociedades de advocacia enquadradas no Simples Nacional recolhem seus tributos obrigatoriamente pelas tabelas do Anexo IV, não se aplicando a sistemática do Fator R.
A viabilidade depende de um cálculo comparativo prévio, visto que o aumento do pró-labore acarreta retenções de INSS e IRPF que precisam ser compensadas pela economia gerada no Simples Nacional.
Para prestadores com despesas baixas de folha de pagamento e receita estável, o Lucro Presumido pode apresentar alíquotas efetivas menores do que a tributação do Anexo V nas faixas superiores do Simples.
Não, a opção pelo Simples Nacional ou pelo Lucro Presumido ocorre no mês de janeiro e é irretratável para todo o ano-calendário, ressalvadas as hipóteses legais de exclusão.